5月13日,根据华尔街见闻的报道,传奇科技投资人Dan Niles表示,当前AI热潮像极了1998年泡沫前夕。七巨头利润靠非上市资产重估撑场面。他指出,明年初代理式AI增长将减速,相关股票可能暴跌30%到50%。要保持灵活,警惕大崩盘。
不过当下的美国股市和98年相比,我总结了四个相同点和三个不同点。
先说相同点。
相同点之一:市场都处在一个大转变的中后段,投资者愿意为未来支付高价格
1998年的美国股市,已经不是牛市起点。90年代初之后,美国经济经历了低通胀、生产率改善、全球化扩张和互联网兴起。互联网改变了投资者对企业增长边界的想象。
今天的AI也有类似作用。它是被市场理解为新的生产率基础设施。英伟达、微软、亚马逊、谷歌、Meta等公司,不只是被当成科技公司来看,也被当成未来企业计算、广告、云服务、数据中心和自动化生产率的入口。
这一点和1998年非常像:市场交易的是一个新技术周期可能带来的盈利边界扩张。
区别在于,1998年的互联网还处在商业模式发现期。大量公司讲的是流量、用户、网页、门户、电子商务入口,利润还没有清晰落地。今天AI链条里的龙头公司,至少在上游硬件、云资本开支、广告系统效率、企业软件提价上,已经有比较直接的利润通道。摩根士丹利近期上调标普500目标位,也把核心理由放在企业盈利韧性、AI效率提升和资本开支动能上。其预计2026年标普500 EPS为339美元,并给出年末8000点目标。
这说明今天的市场贵,原因并不完全虚。问题在于,只要市场开始用确定性技术革命来看,价格里就会自然混入过高的确定性假设。 好公司可以贵,伟大公司也可以被买贵。1998年之后的教训不是互联网是假的,恰恰相反,互联网是真的,只是市场提前把太多未来折现到了当下。
二、相同点之二:指数表面平稳,内部结构已经高度分化
1998年前后,美国股市已经出现了明显的结构分化。互联网、通信、软件和成长股成为增量资金的主要去处,传统行业虽然还在指数里,却越来越像背景板。到1999年,纳斯达克涨幅极大,标普500也继续上涨,但市场宽度变差,很多股票并没有同步受益。
今天的情况更明显。标普500看起来代表美国500家大公司,实际收益和估值越来越集中在少数科技巨头身上。高盛近期指出,AI投资预计将贡献2026年标普500盈利增长的大约40%,大型云计算公司2026年计划资本开支约6700亿美元。 这意味着指数上涨背后,越来越依赖少数公司持续投入、持续变现、持续维持高利润率。
这和1998年类似,都是少数赢家解释大部分指数表现。区别在于,今天的少数赢家是全球最赚钱、资产负债表最强的公司。这个差异很重要。它降低了全面归零式泡沫破裂的概率,却提高了指数被少数权重股拖动的系统脆弱性。
这里有一个容易被忽略的点:集中度本身不是风险,集中度叠加高估值、高预期、高资金拥挤,才会变成风险。
如果英伟达、微软、Meta、亚马逊、谷歌继续交出超预期利润,集中度会被解释为赢家通吃;一旦盈利增速放缓,资本开支回报率被质疑,监管压力上升,或者AI商业化低于预期,同一个集中度又会被重新解释为指数缺乏安全垫。
市场最危险的地方,往往是逻辑过于一致。
三、相同点之三:市场都在等待美联储给出方向
1998年最关键的变量是美联储。亚洲金融危机、俄罗斯债务违约、LTCM危机连续冲击全球金融系统。1998年8月17日,俄罗斯发生债务违约和卢布危机;随后LTCM问题发酵,美股在7月至10月间一度下跌约19%。美联储随后在9月、10月和11月连续降息,市场流动性压力缓解,美股重新进入上涨轨道。
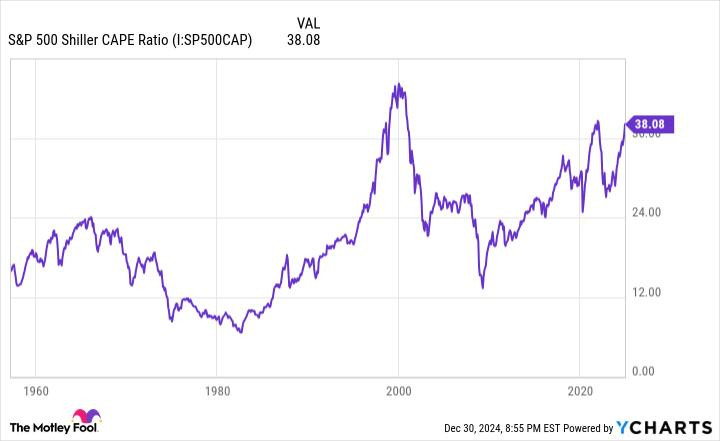
也就是说,1998年之后的美股上涨,因为政策端重新打开了风险偏好。那次危机告诉市场:只要金融系统出问题,美联储会出手。这种政策看跌期权后来成为美国风险资产定价的重要心理基础。
今天的关键差异在这里。当前美联储没有1998年那种轻松降息的空间。2026年4月29日FOMC声明仍然强调2%的长期通胀目标,并提到中东局势增加经济前景不确定性,政策需要同时关注就业和通胀两端风险。 近期多家机构推迟降息预期,原因是通胀压力和就业韧性仍在;路透报道称,UBS已经把降息预期推迟到2026年12月和2027年3月,CME FedWatch显示市场认为9月不降息的概率较高。
这和1998年形成了鲜明对比。1998年的美联储面对的是金融市场流动性危机和低通胀环境,降息相对顺手。今天如果市场下跌,联储是否能立即转向,需要看通胀是否允许。如果能源价格、工资、服务通胀仍然粘性较强,股市下跌并不一定自动换来降息。
这也是当前美股和1998年最重要的不同:1998年的风险资产背后有一个更可信的宽松预期;今天的风险资产背后,是一个被通胀约束的央行。
四、相同点之四:外部冲击都不是小变量
1998年的外部冲击来自新兴市场债务、汇率与杠杆基金。亚洲金融危机先削弱全球风险偏好,俄罗斯债务违约进一步打击市场,LTCM则暴露了华尔街高杠杆交易的脆弱性。那一轮冲击看似发生在美国之外,最后却通过金融机构、衍生品和杠杆交易传导到美国资本市场。
今天的外部冲击不完全一样,但同样不能忽视。中东局势、能源价格、供应链重组、美国财政赤字、贸易政策、科技管制、AI芯片出口限制,都在影响通胀、企业利润和资本开支。当前美国市场的一个核心假设是:大型科技公司的AI资本开支可以继续扩张,全球供应链可以继续支撑高端芯片、数据中心、电力和云基础设施建设。
如果这个假设被地缘政治打断,市场会重新估算AI增长路径。AI对美股的贡献越大,外部冲击对AI资本开支链条的影响也越大。
1998年的风险来自金融系统杠杆;今天的风险更像科技资本开支杠杆。
它不一定表现为传统意义上的银行爆雷,可能表现为数据中心建设成本上升、GPU供给变化、云厂商资本回报率被质疑、电力约束、企业AI付费低于预期。
这类风险不会每天出现,却会在估值很高时变得特别敏感。
五、不同点之一:1998年更像泡沫前夜,今天更像盈利强周期里的估值拥挤
如果只看技术层面,今天确实像1998年。但如果看盈利质量,差异非常大。
1998年前后的互联网公司,大量处在亏损状态,投资者用点击量、页面浏览量、用户数和概念空间来估值。后来的泡沫破裂是大量公司没有商业化能力,融资环境一变,生存就成了问题。
今天标普500的核心权重公司不一样。微软、谷歌、Meta、亚马逊、英伟达、苹果,大多有深厚现金流。AI是嵌入云计算、广告投放、企业软件、芯片、搜索、内容分发和电商推荐系统。它们的优势来自数据、算力、渠道、开发者生态和客户关系。
所以,今天直接套用互联网泡沫即将破裂的模板,并不严谨。
但另一个方向也不能走极端。盈利质量更好,不意味着估值没有问题。市场当前给出的价格,已经包含了几个强假设:AI需求持续扩张,云厂商资本开支不会大幅回撤,芯片毛利率保持高位,企业客户愿意为AI持续付费,广告和软件业务能通过AI提高效率,监管不会明显压低平台利润。
这些假设单看都有道理,合在一起就变成了高预期组合。一旦其中两三个变量同时低于预期,市场不需要否定AI革命,也可以出现明显回调。
所以今天的风险更像:基本面不是假的,但估值对基本面的容错率变低。
六、不同点之二:1998年美国财政和利率环境更友好,今天的无风险收益率本身就是竞争对手
90年代后期,美国财政状况改善,通胀较低,生产率增强,利率虽然不算极低,但市场相信经济可以在较低通胀下维持增长。权益资产的估值扩张,有比较好的宏观土壤。
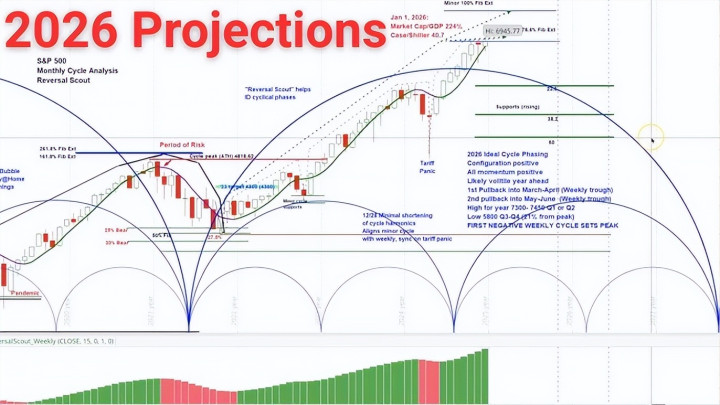
今天的情况复杂得多。美国经历了疫情后的高通胀周期,财政赤字压力更大,长期利率中枢更高。对股票估值来说,最大的变化是:无风险收益率本身变得更有吸引力。投资者买股票,不再是在零利率世界里别无选择。
这会改变美股估值的底层逻辑。过去十多年,美国科技股享受的是低利率 + 高增长 + 高利润率的三重红利。现在高增长和高利润率仍在,但低利率红利弱化。只要10年期美债收益率维持在较高水平,股票风险溢价就会被持续压缩。
高盛近期称标普500的预期市盈率大约21倍,接近五年平均水平,低于2026年1月约22倍的水平;该行预计2026年标普500还有一定上涨空间,但核心假设是盈利增长继续兑现。 另一组市场数据也显示,截至2026年5月中旬,标普500远期市盈率大约在20.8倍附近。
这个估值不等于极端泡沫,但也谈不上便宜。它需要盈利继续增长来消化。如果盈利兑现,市场可以横盘或震荡上行;如果盈利放缓,高利率会放大估值压力。
1998年的市场,最终等来了降息确认。今天的市场,等来的可能是利率更久维持高位。
七、不同点之三:今天的AI资本开支是实体投资,既支撑增长,也制造未来折旧压力
1998年互联网公司烧钱,很多烧在获客、门户、广告、域名、办公楼和概念扩张上。今天AI的投入更重,烧在GPU、数据中心、电力、网络、云基础设施和模型训练上。
这带来两个不同结果。
第一,AI资本开支会真实拉动经济。数据中心建设会带动半导体、服务器、液冷、电力设备、地产、工程建设、云服务等产业链。它不像纯粹金融泡沫那样只在二级市场空转。
第二,资本开支越大,未来回报压力越大。大型云厂商今天投入的每一美元,都会变成未来的折旧、摊销和投资回报要求。如果AI应用收入跟不上,市场会从资本开支代表需求强劲,切换到资本开支侵蚀自由现金流。
这也是今天和1998年最微妙的差别。1998年的泡沫更多是故事先行,利润缺席。今天是利润存在,投资更重,未来需要更大规模收入来证明投资合理。
英伟达当前已经成为AI资本开支周期中最关键的上游变量。近期其股价再创新高,市值超过5.5万亿美元,市场对AI数据中心需求仍然高度乐观。 这说明投资者并没有离开AI主线,但也说明市场对AI基础设施增长的预期已经非常饱满。
如果2026年至2027年,AI应用层收入、企业生产率提升和云厂商利润增量持续出现,今天的估值会被解释为合理提前定价。如果应用层兑现较慢,硬件和数据中心开支先行太多,市场就会重新讨论AI投资回收期。
真正的拐点,可能在AI资本开支的边际回报率。
十、最后的判断:像1998,但不能只用1998解释
现在的美股与1998年相同的地方,在于:市场都处在技术革命中后段,估值都包含较高未来预期,指数都被少数成长资产驱动,投资者都在等待美联储确认流动性方向,外部冲击都可能通过金融系统或资本开支链条传导进美国市场。
不同的地方也很清楚:今天的科技龙头盈利质量远强于1998年的互联网概念公司;今天的利率和通胀环境对估值更不友好;今天的AI资本开支是真实产业投资,同时带来未来回报压力;今天的指数化和被动资金,使集中交易更容易自我强化;今天的美联储没有1998年那种低通胀宽松空间。
今天的美股处在一个盈利尚能支撑、估值已经不便宜、技术仍有现实基础、流动性保护却没有1998年那么可靠的阶段。
这句话里,每一部分都重要。
盈利尚能支撑,意味着现在不能简单做空美国科技。
估值已经不便宜,意味着未来收益率不能再线性外推。
技术有现实基础,意味着AI不是纯概念泡沫。
流动性保护不可靠,意味着一旦出事,市场不能指望美联储马上兜底。
1998年之后,互联网泡沫又涨了很久,最后才破。这个历史经验提醒我们,早看出风险,不等于能准确判断顶部;看见技术革命,也不等于可以忽视价格。
对今天的美股,最客观的态度是把问题拆成三条线观察:
第一,AI资本开支能不能转化为可持续现金流。
第二,高利率环境会不会持续压缩股票风险溢价。
第三,指数集中度会不会从上涨助推器变成回撤放大器。
只要这三条线没有同时恶化,美股还可能继续强。
一旦这三条线同时转弱,市场就会发现:这一次虽然不是1998的复制品,但它同样有自己的脆弱处。
顺阳网提示:文章来自网络,不代表本站观点。